
Последние посты

IF Bonds — Облигации РФ
23 сент., 06:04
😵💫 НоваБев перенёс книгу. Разбираем дуплет.Изначально НоваБев собирался открыть книгу 24 сентября, но передумал: сбор заявок перенесли на 29-е, размещение — на 2 октября. Заодно поменялись и серии выпусков — теперь это 004Р-01 и 004Р-02.Официальную причину переноса компания не называла. Но случилось это аккурат на фоне нервной распродажи во многих корпоратах и одновременно с переносом размещения Полипласта. Так что гипотеза вполне очевидная — переждать турбулентность и не выходить в книгу в самый неудачный момент.Ну что ж, мы не обижаемся. Тем более предложения вполне достойные: фикс до 16,5% и флоатер КС + до 250 б.п.🧮 Что предлагают?Общее для двух выпусков:➖ совокупный объём — 5 млрд ₽ ➖ номинал — 1000 ₽ ➖ купоны — ежемесячные ➖ оферты нет ➖ рейтинг — ruAA- от Эксперт РА / AA.ru от НКР ➖ выпуски доступны всем ➖ сбор заявок — 29 сентября, размещение — 2 октября.НоваБев-004Р-01 — фикс:➖ срок — 3 года ➖ купон — до 16,5% ➖ доходность к погашению — до 17,81% ➖ амортизация — 50% на 30-м купоне и остаток на погашении.НоваБев-004Р-02 — флоатер:➖ срок — 2 года ➖ купон — КС + до 250 б.п. ➖ амортизация — 50% на 18-м купоне и остаток на погашении.🙂 Кто занимает?НоваБев — бывшая Beluga Group и один из крупнейших производителей и дистрибьюторов алкоголя в России.У группы пять ликёро-водочных заводов, собственное винодельческое хозяйство «Поместье Голубицкое», десятки собственных брендов и большая розничная сеть «ВинЛаб».На конец первого полугодия у «ВинЛаба» было уже более 2200 магазинов. По оценке Эксперт РА, на горизонте 2024–2027 годов доля ритейла может превышать половину EBITDA компании.

IF Bonds — Облигации РФ
22 сент., 18:16
💧 Балтийский лизинг: заливная продолжается. Что рассказали инвесторам?Облигации Балтийского лизинга продолжают лить, доходности улетели в небеса.Сегодня компания провела бизнес-завтрак с инвесторами и подробно ответила на вопросы про распродажу облигаций, ковенанты, качество портфеля и ноябрьские оферты. Собрали главное.🔽 Почему падают облигации?По версии самой компании, здесь наложилось сразу несколько факторов.Часть давления пришлась на так называемые клубные выпуски, которые держал ограниченный круг институциональных инвесторов. Менеджмент рассказал, что одним из продавцов была страховая компания и продажи не были связаны с новыми негативными событиями внутри Балтийского лизинга.Плюс под давлением находится весь сектор: рынок лизинга практически перестал расти, дефолтность клиентов увеличилась, а банки

IF Bonds — Облигации РФ
22 сент., 14:01
🏛 На рынке облигаций скоро может появиться новое имя: «Цифровые привычки» получили рейтинг ruA-«Эксперт РА» присвоило IT-группе рейтинг ruA- со стабильным прогнозом, что открывает «Цифровым привычкам» доступ к более широкому спектру инструментов долгового рынка.Коротко про бизнес: собственные IT-решения и заказная разработка, 10 лет на рынке, 300+ сотрудников, 200+ проектов. Портфель контрактов на конец 2025 года — 7,7 млрд ₽, выручка — 2,13 млрд ₽ (+41% г/г).🟢 Что понравилось агентствуДолг на 31.12.2025 — меньше 1х EBITDA. Для текущей сложной обстановки на рынке такой показатель шикарен. Покрытие процентных расходов EBITDA — выше 5,6х, это максимальная оценка по бенчмаркам агентства. Рентабельность по EBITDA за весь период наблюдения тоже выше бенчмарков, отмечает «Эксперт РА» .Ликвидность комфортная: операционный поток, деньги на балансе иIF Bonds — Облигации РФ
22 сент., 12:01
Собрались мы тут с авторами хороших Telegram каналов и подумали: «не сделать ли нам подборку?! Где нет воды, бот трафика и соблюдается профессиональная этика». Взяли и сделали:⭕️Влад, где иксы? — трейдер и управляющий активами с 12-летним опытом. В канале показывает, чем торгует сам, делится идеями и объясняет решения. Более 6 лет вместе с командой развивает торговых роботов. Его система Whales+ показала +231% на реальном счёте с апреля 2025 по август 2026. Читайте, как он торгует и какие системы создаёт.⭕️ИнвестократЪ — инвестор с 12-летним опытом и 100 000 руб. пассивного дохода каждый месяц. Находит идеи даже на падающем рынке и делится со своими подписчиками, от акций и облигаций до драг металлов и недвижимости. В закрепе — ТОП компаний, кто выигрывает от высокой ставки. Обязательно загляните!⭕️Торопов Степан — канал с ежедневным обзором новостей, разбором интересных кейсов и
IF Bonds — Облигации РФ
22 сент., 10:00
☄️ Новичок на бирже с доходностью до 20%. Что предлагает ЛОЭСК?В конце августа ЛОЭСК зарегистрировала программу облигаций на 9 млрд ₽ — и первый выпуск ждать себя долго не заставил. На этой неделе компания собирается занять первый миллиард на публичном рынке.Как раз 10 сентября подъехал и дебютный кредитный рейтинг от НКР — A.ru со стабильным прогнозом и теперь ЛОЭСК готов к размещению. Ориентир для такого рейтинга выглядит довольно бодро: до 18,5% купона и 20,15% доходности к оферте.✏️ Параметры ЛОЭСК-001Р-01➖ объём — до 1 млрд ₽ ➖ срок — 3 года ➖ фиксированный купон — до 18,5%, ежемесячно ➖ доходность к оферте — до 20,15% (put-оферта — через 2 года) ➖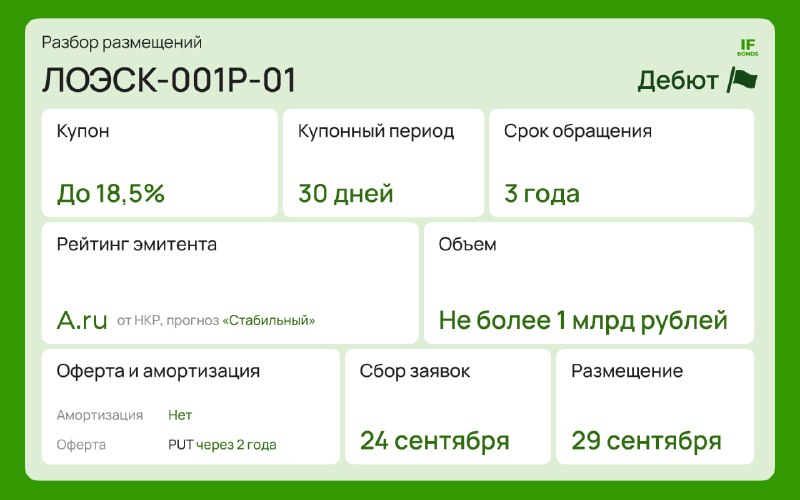
IF Bonds — Облигации РФ
22 сент., 06:00
💼 Чужие долги как инвестиция: как банки превращают кредиты в облигации с рейтингом AAAЧто такое секьюритизация? Это превращение кредитов в облигации. Банк отбирает пул из тысяч однотипных кредитов: кредиты наличными, рассрочки «Сплит», кредитные карты. Затем продаёт его специально созданной компании — специализированному финансовому обществу (СФО). У СФО нет сотрудников и другого бизнеса, а обанкротить его могут только сами держатели облигаций.СФО выпускает облигации и платит по ним из денег, которые заёмщики вносят по кредитам. Обслуживает кредиты по-прежнему банк, так что заёмщик ничего не замечает.Инструмент набирает популярность очень быстро. За 2019–2022 годы вышло восемь таких выпусков на 51 млрд рублей. С начала 2023 года по июль 2026 года — уже 64 выпуска на 1,5 трлн, почти в 30 раз больше. В 2025 году секьюритизация в целом обновилаIF Bonds — Облигации РФ
21 сент., 16:05
🥩 На нервной первичке — спокойное Черкизово. Берём КС + 1,6%?На первичке сейчас как-то неспокойно. Сегодня Полипласт перенес вторичное размещение долларового выпуска на неопределённый срок. НоваБев тоже сдвинула свою книгу с 24 на 29 сентября.Так что на этом фоне Черкизово, с его бодрыми финансовыми результатами и спокойными параметрами выглядит как тихая гавань.Уже завтра компания собирает заявки на новый трёхлетний флоатер. Ориентир — КС + до 160 б.п. Смотрим, насколько это интересно.✍️ Параметры Черкиз-002Р-06➖ объём — 10 млрд ₽ ➖ срок — 3 года ➖ купон — КС + до 160 б.п., ежемесячно ➖ номинал — 1000 ₽ ➖ амортизации и оферты — нет ➖ выпуск доступен
IF Bonds — Облигации РФ
21 сент., 15:01
❓ Вы знаете, когда оферта по вашим облигациям? Если нет — есть риск потерять доходность и даже этого не заметить.ℹ️ Что такое оферта Оферта по облигации — это дата, на которую держатель в соответствии с условиями выпуска может предъявить бумагу к досрочному выкупу, например по номиналу. В некоторых выпусках после оферты эмитент устанавливает новый купон.❗️ Где инвесторы теряют деньги Допустим, вы купили бумагу с купоном 16% и погашением через три года. А через год наступает оферта — и эмитент объявляет купон в разы ниже. Иногда почти символический.Подали заявку на выкуп вовремя — получили номинал и вложились в другую бумагу. Пропустили — остались с облигацией, которая почти ничего не платит, а продать ее получится только дешевле номинала.Заявку подают через брокера в короткое окно перед офертой. Если не успели —
IF Bonds — Облигации РФ
21 сент., 09:06
⛽️ Минфин допускает изменения в законодательстве из-за кейса «ЕвроТранса»Об этом заявил замминистра финансов Иван Чебесков на Московском финансовом форуме.«Сначала надо получить эту обратную связь, разобраться, а потом уже предлагать изменения в законодательство», — сказал Чебесков. Пока, по его словам, ведомство наблюдает за ситуацией.Кейс Евротранса, конечно, взбодрил рынок. Ранее главы набсовета Мосбиржи Швецов говорил, что если ничего не поменять, то пример Евротранса может уничтожить рынок госдолга.Наша команда уже на МФФ. Попытается достать для вас интересные подробности. В том числе касаемые изменения законодательства.@IF_Bonds
IF Bonds — Облигации РФ
20 сент., 18:21
переслано из @investfuture
😳 8 лет, тысячи постов — мы сами уже не помним, где что лежитInvestFuture работает с 2017 года. За это время мы успели написать тысячи постов про деньги, инвестиции, недвижимость, налоги, карьеру и всё, что так или иначе влияет на личный бюджет.Но чем больше полезного контента мы выпускаем, тем сложнее его потом найти. И это обидно.Вы точно помните, что где-то у нас был пост про налоговый вычет. Или инструкция по облигациям. Или разбор вкладов. Или таблица, которая как раз сейчас пригодилась бы.Где искать материал? Конечно, можно воспользоваться поиском.Но мы решили заморочиться и сделать нечто максимально удобное — миниапку. Это приложение, где можно быстро найти уже опубликованную информацию:➖ навигация по темам и тегам ➖ ответы на частые финансовые вопросыIF Bonds — Облигации РФ
18 сент., 19:08
⬇️ Облигации Полипласта сыпятся. Что происходит?На форумах в последние дни небольшая паника, всё чаще спрашивают: почему бумаги Полипласта падают, ведь причин особых нет. Например, рублёвый П02-БО-16 ещё недавно торговался около номинала, а сейчас стоит примерно 95%, с доходностью к погашению почти 22%. Валютные выпуски просели еще сильнее: П02-БО-09 упал примерно до 89% от номинала и дает доходность к погашению почти 23%! И это в долларах...При этом какого-то одного плохого события нет. Рейтинг A(RU) со стабильным прогнозом АКРА подтвердило только в конце июля, купоны компания продолжает платить в срок. Но все таки есть несколько причин, которыми мы можем объяснить такую переоценку.🍀 Причина №1. Долг и зависимость от рефинансированияСвежую отчётность Полипласта мы подробно разбирали совсем недавно. Операционно
IF Bonds — Облигации РФ
18 сент., 15:01
📈 Сортировка по доходности — ошибка при выборе облигацийОткрыли скринер, поставили сортировку по убыванию, смотрим что наверху. Логично же — больше процент, больше заработок.А на деле такой список показывает не лучшие бумаги, а самые рискованные.Давайте разбираться, как читать доходность правильно.С чем на самом деле нужно сравнивать У каждой облигации есть свой «эталон» — доходность бумаг такого же кредитного качества и такого же срока до погашения. Вот с ним и надо сравнивать, а не со всеми бумаги на рынке.Смотрим на два параметра сразу: 🔹 Кредитный рейтинг эмитента. Бумага с рейтингом ААА и бумага с рейтингом ВВ не сравниваются в принципе. Разница в доходности между ними — это не выгода, а плата за вероятность дефолта. 🔹 Срок до погашения. Длинная облигация обычно доходнее короткой: дольше живет процентный риск. Сравнивать двухлетний
IF Bonds — Облигации РФ
17 сент., 18:01изменён
🚩 Ошибка брокера стоит вам денегСмотрите на эти спреды. Видите выброс вверху? G-спред 11% при дюрации меньше года. Соседние выпуски того же эмитента дают 7,3–10,3%.Это не аномалия рынка. Это ошибка в данных.❓ Что происходитНекоторые брокерские приложения и аналитические платформы неверно определяют тип купона: указывают переменный там, где по проспекту стоит фиксированный.Одна и та же облигация у разных источников:✅ МосБиржа: фиксированный купон ✅ Corpbonds: фиксированный купон ❌ Rusbonds, Т-Инвестиции, БКС: переменныйДва источника против трёх. При этом правы именно они: МосБиржа берёт данные напрямую из решения о выпуске, Corpbonds верифицирует вручную.Почему это критично
IF Bonds — Облигации РФ
17 сент., 14:39
🔗 Что с «Самолетом»-то опять? Держать, продавать или покупать облигации?Да, опять говорим про «Самолет». А как тут не поговорить, когда доходности к погашению в отдельных выпусках улетают за 70% годовых?Проблемы у компании тянутся давно, а за последний месяц новостной фон стал совсем плотным: слабый отчет, иски о банкротстве к отдельным структурам группы... Сегодня появилась неоднозначная новость — Сбер может получить в управление часть бизнеса застройщика. Но спасает ли это ситуацию?🔄 Что важного произошло за последний месяц1️⃣ В конце августа вышел слабый отчет: выручка за полугодие упала на 31%, до ₽117,4 млрд, компания получила ₽22,3 млрд чистого убытка, а скорректированная EBITDA снизилась на 27%. При этом корпоративный долг немного сократился, но общая долговая нагрузка с
IF Bonds — Облигации РФ
16 сент., 17:19изменён
🛠 Рестракт — это уже дефолт? Разбираем на реальных кейсахСлово «рестракт» в последнее время всё чаще мелькает рядом с проблемными облигациями. Из недавних, ММЗ предложил реструктуризацию своих выпусков, про возможный рестракт говорят и в других дефолтных историях.Рестракт — это рыночный сленг от «реструктуризация».Смысл простой: эмитент понимает, что выполнить старые условия займа ему тяжело, и предлагает инвесторам переписать правила.Причём реструктуризация может появиться как до полноценного дефолта — чтобы его избежать, так и уже после него. Банк России рассматривает её как один из способов урегулирования облигационного долга.🔄 Что могут поменять?➖ перенести погашение на несколько лет; ➖ снизить или изменить купон; ➖ добавить амортизацию и
IF Bonds — Облигации РФ
16 сент., 17:02
❓ Как проверить свой портфель на скрытые рискиКогда на рынке штормит, взгляд со стороны никогда не бывает лишним. СМИ пишут о запуске нового сервиса «Второе мнение» от СберИнвестиций.➖ Суть простая — независимый аудит активов, которые лежат у других брокеров. Советники проводят стресс-тест, подсвечивают рискованные позиции и показывают, как перестроить структуру ради нормальной доходности.Если захочется сменить управляющего, бумаги можно перевести без лишней бюрократии в пару кликов.@IF_Bonds
IF Bonds — Облигации РФ
16 сент., 11:28изменён
🏛 Минфин в моменте после аукциона ОФЗ-ПД 26252Доходность в 17% по длинным ОФЗ не хотите ли?Индекс RGBI тем временем направился в путь к обновлению минимумов года.@IF_Bonds
IF Bonds — Облигации РФ
16 сент., 09:32
💵 30% в долларах. Инвест КЦ: в чем подвох?В начале августа мы добавили ИнвКЦ 1Р1 в нашу подборку валютных облигаций. Тогда бумага давала примерно 15% к погашению и имела рейтинг A. Прошло чуть больше месяц и доходность к погашению подскочила вдвое, а вот рейтинг, наоборот, упал до BBB+.👀 Что же случилось?Негатив накапливался постепенно.24 августа НКР снизило рейтинг компании сразу с A до BBB+. Причина — ухудшение финансовых показателей, рост долговой нагрузки и более слабая ликвидность.Затем вышли результаты за 1П26:➖ выручка — 5,5 млрд ₽, −13% г/г ➖ операционная прибыль — 954 млн ₽, почти вдвое ниже прошлого года ➖ чистый убыток — 1,25 млрд ₽ ➖операционный денежный поток —
IF Bonds — Облигации РФ
15 сент., 16:00
💙 VK снова на первичке: на этот раз КС + 2%Всегда интересно посмотреть, как там дела у VK и что компания принесла нам на первичку в этот раз.В апреле группа уже заняла 10 млрд ₽ через «Мэйл.Ру Финанс», а теперь возвращается ещё за 5 млрд ₽. На этот раз — трёхлетний флоатер с ориентиром до КС + 200 б.п.При нынешней ключевой 14% это около 16% купона. Для такого рейтинга выглядит интересно. Смотрим, что внутри.🧮 Параметры МэйлФ-001Р-04➖ объём — 5 млрд ₽ ➖ срок — 3 года ➖ купон — КС + до 200 б.п., ежемесячный ➖ номинал — 1000 ₽ ➖ рейтинг — AA, стабильный от НКР ➖ амортизации и оферты — нет
IF Bonds — Облигации РФ
15 сент., 14:04
❓ Почему падают облигации АПРИОблигации АПРИ падают сегодня на 5-8%. Каких-либо негативных новостей по компании нет, поэтому возможных причин две:➖ Работают спекулянты. Только в этом году АПРИ заняла 7,7 млрд руб. на облигационном рынке. Вероятно, сегодня из бумаг, предположительно из 14 выпуска, вышел крупный держатель, который обвалил их цену, что и спровоцировало панику и каскадное падение остальных выпусков.➖ Переживания за оферту. В конце сентября ожидается оферта по третьему выпуску облигаций компании. В сети ходят слухи, что у АПРИ не хватит ликвидности, чтобы ее исполнить, а значит компанию ждет дефолт.Первый вариант самый вероятный. Ранее облигации компании уже падали на действиях спекулянтов и вызывали панику среди держателей. Второй вариант звучит менее вероятно. Общий





