
Последние посты

PROFIT
23 сент., 16:03
ВИЖУ 3 СЦЕНАРИЯ РАЗВИТИЯ СОБЫТИЙ ПО ДОХОДНОСТИ ДЛИННЫХ ОФЗ:1) Доходности длинных ОФЗ растут дальше.На самом деле доходности длинных ОФЗ - это таргет (ожидания) по будущей инфляции.Если Минфин занимает всё больше, всё дороже и дефицит бюджета только растёт, то это прямой путь в гиперинфляцию и дефолт страны по аналогии с 98 годом.2) Доходности длинных ОФЗ +- болтаются на текущих уровнях с волатильностью «туда-сюда».Фактически мы это и наблюдаем с 2024 года, когда доходности в моменте доходили до 17%.3) Доходности длинных ОФЗ снижаются.Для этого нужно закончить СВО, что тоже рано или поздно произойдет, сократить дефицит бюджета и перестать занимать самосвалы денег.Как только массовый инвестор снова начнет думать более долгосрочно, быстрорастущие истории снова станут популярны и разница в оценках Сбера и Т может снова разъехаться.3️⃣🏠🏦 Лично мне интереснее держать акции Т-банка, Сбера и ДОМ РФ в любом из сценариев. Объясню:👉 В случае гиперинфляции купоны обесценятся, а номинал ОФЗ упадет в 0, в то время как капиталы, прибыли и дивиденды банков вырастут вместе с денежной массой.👉 В случае «дрейфа» доходностей банки будут органично расти, у того же Сбера каждый год дивиденд будет на ~1-1,5% выше и постепенная переоценка все равно произойдет.👉 В случае разворота доходностей, окончания СВО и тд, думаю, всем очевидно что акции банков иксанут и принесут сильно больше чем длинные ОФЗ.При этом я не исключаю, что мы можем увидеть временные резкие просадки акций банков вместе со всем рынком как видели буквально в июле, поэтому львиную часть капитала я сейчас держу в $LQDT и флоатерах.––––––––––––––––––––––––––––––Мы находимся в уникальном моменте, где можем купить денежный поток неприлично дешево, будь то купоны, дивиденды или что-то ещё.Зарабатывать реальную доходность сверх инфляции как никогда легко.Да, это время и возможности сопряжены с рисками и в экономике есть фундаментальные проблемы, так всегда происходит во время кризисов.ДЕРЖУ Т-БАНК, СБЕР и ДОМ РФ. Получаю дивиденды. Готов увеличить позиции ниже.Задача поста — не продать кому-то что-то, а объяснить что происходит и почему. Надеюсь я с ней справился.PROFIT
23 сент., 16:03
В феврале 2018 акция Сбера стоила в моменте 285₽, тогда по итогам года капитал банка составил ₽3,95 ТРЛН, он заработал ₽811 МЛРД и заплатил 12₽ дивиденда на акцию.В сентябре 2026 акция Сбера стоит 277₽, по итогам года капитал банка составит ~₽9 ТРЛН, банк заработает ~₽1,85-1,95 ТРЛН и заплатит ~42-44 руб на акцию.🏦 За 8 лет капитал вырос в 2,2 раза, прибыль — в 2,4 раза, дивиденд — в 3,5 раза. АКЦИЯ НЕ ВЫРОСЛА.Как так произошло?ГЛАВНАЯ ПРИЧИНА СНИЖЕНИЯ ОЦЕНКИ — ИЗМЕНИЛАСЬ ТРЕБУЕМАЯ ДОХОДНОСТЬ.Ключевая ставка сейчас 14%, при этом доходности длинных ОФЗ выросли.Когда безрисковый инструмент дает 16,2%, инвестору уже недостаточно получить от акции даже 12-13% дивидендами.Хорошо это видно на Сбере 3️⃣👇Исторически его дивидендная доходность часто находилась примерно рядом с доходностью ОФЗ. Но в конце 2024 года ожидаемые дивиденды давали около 13,5–13,6%, тогда как пятилетние ОФЗ около 18%.Рынок соглашался на разницу порядка 4-4,5 п.п., потому что в цене сидели ожидания завершения СВО.Сейчас этот разрыв практически исчез. То есть за последние годы из банков постепенно вышла та премия, которую инвесторы были готовы платить за перспективу завершения СВО (☝️см графики☝️)Есть и второй фактор. Банки напрямую завязаны на состояние всей экономики. Сейчас прибыль растет, но длительная высокая ставка постепенно ухудшает положение заемщиков. Если компании начинают хуже обслуживать кредиты, банки получают рост резервов, проблемные долги и залоги на балансе.Поэтому рынок может уже сейчас закладывать сценарий, при котором в 2027 году прибыль банков будет расти гораздо медленнее или у части банков вообще снизится.Финансовые результаты определяют долгосрочную стоимость бизнеса. Но на горизонте года, двух или трех лет оценку могут гораздо сильнее двигать ставка, доходность ОФЗ, состояние экономики и премия за риск.☝️ПОСЛЕДНИЕ ПОЛГОДА РЫНОК ЕЩЕ СИЛЬНЕЕ ИСКАЗИЛО.Например, на графике четко видно, что оценки по P/B у Сбера и Т почти что сравнялись, хотя исторически Т всегда стоит значительно дороже Сбера благодаря премии за быстрый рост и высокую рентабельность. Рентабельность у Т никто не отнял, компания генерирует почти 30% и таргетирует этот показатель на будущее. При этом продолжается рост активов значительно быстрее рынка.Почему премия в оценке могла исчезнуть? Если инвестор не верит в хорошее будущее через 2-3 года, то он начинает смотреть на полгода-год вперед и не дальше. А на таком отрезке темпы роста почти не имеют значения и на первый план выходят дивиденды.И тогда такие банки как ВТБ, МТС, Совкомбанк, Т, которые платят заметно ниже 50% от прибыли на дивиденды, уходят на второй план, так как их дивидендная доходность ниже. На этом фоне и могла произойти такая переоценка.А пока текущие низкие оценки банков - это скорее новая норма под нынешнюю стоимость денег и уровень рисков, чем какая-то необъяснимая аномалия.––––––––––––––––––––––––––––––


PROFIT
22 сент., 17:10
Бесплатный 4-дневный курс по трейдингу стартует уже завтраМожно десятками лет наращивать капитал на вкладах или долгосрочных инвестициях, а можно уже сегодня начать зарабатывать на бирже 50-100 тысяч в месяц и растить свой портфель в разы быстрее. И не важно, падает рынок или растет.Артем Назаров за 4 месяца увеличил капитал с 571 тысячи до 30,5 млн рублей через трейдинг.Трейдинг - это не казино, где всё на удачу. Это системная работа с чёткими правилами, где можно начать даже с 10 000 рублей и постепенно наращивать капитал.📌 За 4 дня бесплатного курса от Артема Назарова с абсолютного нуля получите: — Живую торговлю в прямом эфире: с нуля до первых 5000-10000 рублей на сделке — Стратегию «ИМПУЛЬС» — пошаговый алгоритм для новичков — Понимание, как зарабатывать на росте и на падении рынка — План выхода на доход от 100 000 рублей в месяц💻 Полностью онлайн и бесплатно, но с

PROFIT
22 сент., 16:26
ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…2 ЧАСТЬ🏦 $T (Т-ТЕХНОЛОГИИ).Во 2 квартале операционная чистая прибыль выросла до 52,1 млрд руб., +25% г/г, за полугодие рост составил 31,6%. Т-Банк продолжает показывать лучшие темпы роста в секторе, сохраняя ROE близкий к 30%. При этом качество активов пока выглядит нормально: просрочка и резервы растут умеренно, покрытие резервами кредитов третьей стадии составляет 119%, уже выше Сбера!НА ЭТОМ ФОНЕ ОЦЕНКА ВЫГЛЯДИТ НИЗКОЙ: около 3,2 P/E и ~0,83 P/B.‼️Исторически Т-Банк торговался с премией к Сберу за более быстрый рост, сейчас этой премии практически нет‼️Возможность купить такой банк дешевле капитала встречается редко. Одна из лучших фишек финансового сектора.Делал недавно шикарный подробный разбор Т, почитайте: https://t.me/profit1/100783️⃣ $SBER (СБЕР).Прибыль во 2 квартале


PROFIT
22 сент., 12:05
ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…1 ЧАСТЬНедавно выпустил «БЛЕКЛИСТ» из 5 частей — компании, которые обхожу стороной. Почитайте)☝️Сегодня переходим к адекватным бумагам, где теоретически может быть идея. Поехали!––––––––––––––––––––––––––––––3️⃣3️⃣6️⃣ $CHMF $MAGN $NLMK (СЕВЕРСТАЛЬ / ММК / НЛМК)В конце 2025 года отрасль прошла дно и во 2 квартале начала аккуратно разворачиваться, но В ПОСЛЕДНИЕ ПАРУ МЕСЯЦЕВ МЫ НАБЛЮДАЕМ РАДЛИ В ЦЕНАХ НА СТАЛЬ, которые вернулись к уровням 2023-2024 годов, когда кризиса в отрасли не было.(☝️см график☝️).При этом все три компании сохранили очень неплохой баланс несмотря на слабый цикл, у Северстали появился небольшой чистый долг в 76 млрд руб., у ММК сохраняется кубышка в 84 млрд руб., у НЛМК кубышка 101 млрд руб.Также вместе с ростом цен мы видим и


PROFIT
20 сент., 18:34
PROFIT
18 сент., 07:11
В тему выборов. У меня сын учится в одном Московском вузе и рассказал мне такую интересную историю: Вчера, прервав лекцию по финансовой грамотности к ним пришла кандидат в депутаты от ЛДПР, начала рассказывать про партию, агитировать и тд Максим ей задает


PROFIT
18 сент., 07:05
В тему выборов. У меня сын учится в одном Московском вузе и рассказал мне такую интересную историю:Вчера, прервав лекцию по финансовой грамотности к ним пришла кандидат в депутаты от ЛДПР, начала рассказывать про партию, агитировать и тдМаксим ей задает вопрос: вы предлагаете сделать ипотеку под 3% для молодежи, а где вы деньги на нее возьмете?И Вам не кажется что именно льготные ипотеки разогнали рынок недвижимости в последние 5-6 лет и сделали жилье недоступным для граждан?Она отвечает: ну Путин же говорит что деньги в бюджете есть, найдут! А жилье и так растет в цене, льготные программы на это не влияютПотом она рассказывает у каких блогеров они купили рекламу и какая они молодежная крутая партияВ конце она спрашивает, есть ли вопросы по её выступлению, все молчат, Максим говорит:Все ваши инициативы требуют кучу денег, а в бюджете огромный дефицит и Минфин и такPROFIT
17 сент., 11:40
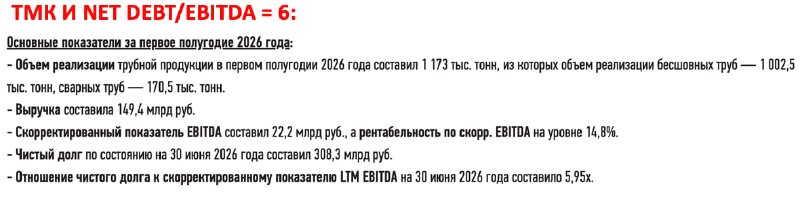
БЛЭКЛИСТ ЧАСТЬ 5. «ДОЛГ»👉 1 ЧАСТЬ 👈👉 2 ЧАСТЬ 👈👉 3 ЧАСТЬ 👈👉 4 ЧАСТЬ 👈В пятой части поговорим о компаниях, где повышенная долговая нагрузка сжирает EBITDA, поэтому весь juice достается кредиторам, а до акционеров доходят только убытки.В список не попали ряд компаний (Русгидро, Мвидео, Cтройка, Селигдар, Вуш, Делимобиль, Русал), так как были разобраны в предыдущих подборках.—–––––––—–––––––—–––––––—–💰 $AFKS (АФК). ЧЕРНАЯ ДЫРАС долгом корпоративного центра в 330 млрд рублей тяжело дышать при текущих двузначных ставках, поэтому продают Элемент Cберу и закладывают акции Озона в ВТБ, так еще есть проблемные Сегежа и Эталон, но даже если ситуация наладится, то деньги уйдут менеджменту корпоративного центра через бонусы вместо дивидендов.

PROFIT
17 сент., 08:57
БЛЭКЛИСТ ЧАСТЬ 4. «МУТНО»👉 1 ЧАСТЬ 👈👉 2 ЧАСТЬ 👈👉 3 ЧАСТЬ 👈В четвертой части поговорим о компаниях с плохими корпоративными практиками из-за которых сильно страдает акционерная стоимость, поэтому акции торгуются с дисконтом, а большинство участников обходит их стороной.—–––––––—–––––––—–––––––—–⛏ $PLZL (ПОЛЮС), ⛏ $UGLD (ЮГК) И ⛏ $SELG (СЕЛИГДАР). МИМО КОНЪЮНКТУРЫПолюс - всеми способами показали, что тут Вам не рады: отчет стал очень сокращенный, дивиденды до 2030 года отменили, cписок связанных сторон и контроль не раскрывают для аудитора, а также выплатили приличную сумму на благотворительность из-за чего чистая прибыли рухнула в 3 раза до 61 млрд рублей.ЮГК - один из лучших отчетов c ростом выручки на 90% до 84 млрд рублей (эффект низкой базы из-за Уральского хаба),


PROFIT
16 сент., 12:06
МИНФИН РАЗМЕСТИЛ ОФЗ 26252 НА 116.74 МЛРД РУБ ПРИ СПРОСЕ 131.76 МЛРД РУБСРЕДНЕВЗВЕШЕННАЯ ДОХОДНОСТЬ — 16.3% ГОДОВЫХ
PROFIT
16 сент., 06:43
📱 $MTSS (МТС). ОТ ПЕРЕМЕНЫ МЕСТ СЛАГАЕМЫХ...МТС опубликовал обновленную дивидендную политику на 2027-2028 годах, на первый взгляд она может показаться прикольной, но не все так радужно, если взять калькулятор.Хронические проблемы в кейсе МТС никуда не ушли.—–––––––—–––––––—–––––––—–НОВАЯ ДИВИДЕНДНАЯ ПОЛИТИКА:СД МТС утвердил новую дивидендную политику, предусматривающую возврат капитала акционерам в размере до 20% показателя годовой OIBDA в течение 2027-2028 годов. Отметил бы следующие вещи в обновленной политике:[1] Теперь будет 3 дивидендных выплаты в год вместо одной.[2] Вместе с дивидендами запустят обратный байбек.[3] На данное удовольствие будут направлять ежегодно минимум 70 млрд рублей - 70% от cуммы пойдут на дивиденды и 30% на байбек. Раньше теже 70 млрд рублей в 100% размере направляли на дивиденды.ХРОНИЧЕСКИЕ ПРОБЛЕМЫ:


PROFIT
15 сент., 17:52
🤔 ИТАК, ЧТО КУПИЛ НА ТОРГАХ?Сначала предисловия:1) Большинство объектов на торгах не представляют никакого интереса:— есть куча юридически проблемных историй (обременения, аресты, доли, прописанные, список бесконечен..)— есть куча технически проблемных объектов (неудачные планировки, зоны КРТ, текущие крыши, заложенные окна, список бесконечен..)2) Ликвидные объекты обычно продаются дорого, думаю ~80-90% объектов продается по рынку или выше него.Порой чтобы с дисконтом купить нормальный объект нужно поучаствовать в 10-20 торгах.‼️ПРОШУ ВАС: НЕ НУЖНО БЕЖАТЬ И УЧАСТВОВАТЬ В ТОРГАХ ПОСЛЕ ПРОЧТЕНИЯ ЭТОГО ПОСТА‼️На изучение этой сферы в лучшем случае уходят месяцы, все гораздо сложнее чем вам кажется.–––––––––––––––––––––––––––––––


PROFIT
13 сент., 19:13
⛽️ $TRNFP (ТРАНСНЕФТЬ). ПО 1000 РУБЛЕЙ. СНОВА ИНТЕРЕСНА? ⠀ Автор: Владимир КаминскийПосле див. отсечки Транснефть заметно отстала от рынка. Есть ли смысл сейчас покупать акции?👉 Что показало первое полугодие 2026 года:Выручка выросла на 3% до 740 млрд руб., EBITDA снизилась на 4% до 295 млрд, чистая прибыль на 3,3% до 148 млрд руб.Основная проблема сейчас не в выручке, а в расходах.Операционные затраты выросли примерно на 8% до 445 млрд руб., расходы на персонал почти на 19% до 191 млрд руб.☝️СМ ГРАФИК «ОПЕР. РАСХОДЫ И ИНДЕКСАЦИЯ ТАРИФОВ»☝️Он очень наглядно всё показывает.То есть индексации тарифа на 5,1% оказалось недостаточно, чтобы полностью компенсировать рост себестоимости.Транснефть не может мгновенно переложить рост расходов в тариф, поэтому при такой динамике затрат операционная маржа постепенно будет снижаться.📉СНИЖАЮТСЯ ПРОЦЕНТНЫЕ ДОХОДЫ…У Транснефти исторически огромная денежная позиция. Последние годы высокая ставка позволяла хорошо зарабатывать на этой кубышке. Но теперь эффект начинает работать в обратную сторону. За первое полугодие чистые финансовые доходы снизились примерно на 19% до 40 млрд руб. По мере дальнейшего снижения ставки этот источник прибыли будет слабеть.И появился еще один вопрос...👉Транснефть направила около 40 млрд руб. на покупку 7,52% голосующих акций Газпромбанка. По цене сделки весь банк оценили примерно в 530 млрд руб. При капитале около 1,4 трлн это дает P/B около 0,4, а при прибыли порядка 130 млрд руб. за 2025 год P/E около 4.🌍ГПБ — один из самых неэффективных банков в РФ среди крупных с сомнительным качеством кредитного портфеля, низким ROE и всеми вытекающими. ⠀ То есть 40 млрд руб., которые могли оставаться на балансе, приносить процентный доход или в будущем распределяться акционерам, ушли в непрофильную инвестицию с довольно низкой текущей отдачей. Поэтому сама сделка мне не нравится. ГЛАВНОЕ, ЧТОБЫ ПОДОБНАЯ ПРАКТИКА НЕ СТАЛА РЕГУЛЯРНОЙ. ⠀ ❗️При этом основной бизнес Транснефти остается устойчивым.За первое полугодие дивидендная база составила примерно 80 руб. на акцию.Во втором полугодии я ожидаю более слабый результат. Объемы прокачки могут снизиться на несколько процентов, расходы продолжают расти, а финансовые доходы будут уменьшаться если ставка будет снижаться.


PROFIT
13 сент., 15:44
переслано из @aaaa_business
Посоветуйте Альфа-Банк знакомым предпринимателям — и ЗАРАБОТАЙТЕ ДО 50 000 РУБЛЕЙ ❤️Альфа-Банк — лучший банк для предпринимателей. Почти все это знают. Расскажите тем, кто ещё не в курсе, — и получите до 50 000 бонусов, которые можно обменять на рубли.Альфа-Банк платит ЗА КАЖДОГО, кто откроет расчётный счёт по вашей ссылке: 10 000 за первого клиента, 15 000 — за второго, 25 000 — за третьего 🌟Предпринимателей вокруг больше, чем кажется. Ищите в профчатах, на конференциях, в родительском чате и в соседнем подъезде. Советуйте чаще и получайте больше вознаграждений.Как рекомендовать: скопируйте уникальную ссылку в приложении или интернет-банке для бизнеса >> отправьте знакомому >> когда он откроет счёт, вам придут деньги.Узнайте подробности — и начните помогать предпринимателям 🙂@aaaa_businessPROFIT
13 сент., 14:18
‼️ВДО: ЛАВОЧКА ПРИКРЫТА…За 1 полугодие 2025 года первичные технические дефолты допустили 15 эмитентов: 14 облигационных и один эмитент ЦФА.За 1 полугодие 2026 года их было уже 21: 18 облигационных эмитентов и три ЦФА. РОСТ НА 40% ВСЕГО ЗА ГОД.А второе полугодие началось еще веселее…На нашей таблице уже больше двух десятков компаний, которые в течение 2026 года хотя бы раз не смогли вовремя исполнить обязательства. Многие технические дефолты впоследствии переросли в полноценные.Причем проблема появляется с лагом.☝️ВЫСОКАЯ СТАВКА НЕ УБИВАЕТ БИЗНЕС БЫСТРО. Сначала компания продолжает перекредитовываться, занимает дороже, сокращает инвестиции, договаривается с банками и поставщиками. Но если ставка снижается долго или недостаточно, то это не спасет.Именно поэтому после серьезных кризисов дефолты исторически растут еще несколько лет. В 2022 году начался новый стресс для экономики, в 2024 году ставка дошла до 21%, а в 2026 году мы продолжаем испытывать последствия этого периода.‼️ПРИ ЭТОМ САМЫЕ ОПАСНЫЕ ОБЛИГАЦИИ ЧАСТО ВЫГЛЯДЯТ САМЫМИ ПРИВЛЕКАТЕЛЬНЫМИ‼️Хороший пример — Оил Ресурс ❗️Компания долго давала одну из самых высоких доходностей внутри своего рейтинга. Но уже сейчас облигации в дефолте.Поэтому простое и одно из моих главных правил:ЕСЛИ БУМАГА ДАЕТ АНОМАЛЬНО ВЫСОКУЮ ДОХОДНОСТЬ — ТОЧНО ЧТО-ТО НЕ ТАК.Неэффективности по техническим и подобным причинам случаются максимум на 1-2% — это норма, но когда эмитент дает на 10% больше, чем все бумаги в его рейтинге — это с большой вероятностью будущий дефолтник.Статистика «Эксперт РА» хорошо показывает, насколько быстро растет вероятность проблем при движении вниз по рейтинговой шкале(☝️СМ ГРАФИК ☝️)На горизонте трех лет историческая частота дефолтов составляет около 4% для BBB+, 6% для BBB и 8% для BBB-. Для BB+ уже около 10%, для BB около 19%. В низких рейтингах каждый пятый эмитент на длинном горизонте может столкнуться с дефолтом.Поэтому покупать десяток ВДО с доходностью 30% и считать, что портфель гарантированно принесет 30%, нельзя. Один полноценный дефолт легко съест доход по нескольким хорошим выпускам.И здесь намного важнее научиться вовремя замечать ухудшение эмитента и не лезть в рисковые истории.‼️МОЙ «ЧЕК-ЛИСТ» ДЛЯ ВДО‼️







