
Latest posts

YIELD & SPREAD
24 Sept, 10:01
John Williams 뉴욕 연은 총재 (중립, 당연직)• 연말까지 한 차례 더 기준금리 인상이 적절할 가능성이 크다고 보는 것이 합리적(another rate hike may be appropriate by the end of the year). 다만 지켜봐야 하며, 7~9월에 그랬듯 데이터를 모아 판단할 것• 명시적이고 직접적인 포워드 가이던스의 시대는 종료(explicit, very direct forward guidance is over)• 가장 큰 과제는 물가이며, 물가를 적시에 목표로 되돌려야 함(in a timely manner)• 최대고용 달성의 하방위험은 감소(have receded)• 미국 경제는 놀라운 회복력을 보였고 수요는 모든 부문에서 상당히 견조. AI 수요가 상당히 강하며, AI 붐은 전통적인 수요 충격에 가깝고 반도체 공급 차질이 얼마나 이어질지가 관건• 생산성 개선세의 지속을 예상하나 얼마나 지속될지가 문제. AI로 1996~2005년 같은 생산성 향상이 나타날 수 있고, 그 밖의 개선은 기업 창업 증가를 반영• 기대 실질금리가 국채 금리 상승의 큰 부분이며, 높은 금리가 지속될지는 누구도 모름. 미국 중립금리를 두고 추세 성장률 상승이 끌어올리고 인구구조가 끌어내리는 줄다리기(tug of war)3,930Open in TelegramYIELD & SPREAD
23 Sept, 22:09edited
Bessent 미 재무장관, "미중 무역휴전 2027년 1월 10일까지 연장 합의"1,790Open in TelegramYIELD & SPREAD
23 Sept, 20:42
Michael Barr 연준 이사 (강경파, 당연직)• 9월 FOMC에서 기준금리 인상에 투표. 경제 변화를 감안하면 정책이 제자리에 있지 않았고(we were out of position) 올바른 방향으로 조정한 것. 기본 시나리오에서는 물가가 제때 목표로 내려오도록 추가 정책 조정이 필요할 가능성이 큼(further policy adjustments are likely to be needed)• 성장은 강하고 노동시장은 견조하지만 물가는 2% 목표를 웃돌며 제때 목표를 향해 분명하게 내려가고 있지 않음. 물가 목표 달성 위험은 커지고 노동시장 위험은 줄어 두 책무 사이 위험의 균형을 반영해 정책을 재조정할(recalibrate) 필요가 있었음• 관세, 중동 분쟁과 러시아의 우크라이나 전쟁에 따른 교란, 최근 AI 구축을 위한 투자 수요 급증 등 지난 1년 반의 잇단 충격이 물가 상승 압력에 기여• 아틀란타 연은 주택 구입 여력 지수는 7월 68로 21년 만의 최저. 실질 주택가격은 여러 지역에서 사상 최고이고 주택담보대출 금리도 팬데믹 이전보다 높음. 단기 기준금리가 모기지 금리에 영향을 주지만 다른 요인도 많으며, 물가가 낮을수록 모기지 금리도 대체로 낮아 연준은 그 목표를 향해 노력 중• 주택 공급 부족은 약 200만~550만호로 전체 재고의 약 1~4%로 추정. 토지이용·용도지역 규제, 건설업의 낮은 생산성 증가, 금융위기 이후 건설 인력·업체 감소, 팬데믹 이후 자재·인건비 상승이 원인• 주택담보대출의 약 절반은 금리 4% 이하, 약 80%는 6% 미만이어서 고정 효과(lock-in)가 주택 수요와 공급을 모두 줄이고, 공급이 빠듯한 시장에서는 주택가격을 끌어올릴 수 있음• 8월 CPI 주 거주지 임차료는 2019년 12월보다 34% 높음. 주거비 상승률은 2022~23년보다 크게 둔화됐으나 여전히 연 2.75% 안팎이며, 임차 가구의 약 절반이 소득의 30% 이상을 임대료로 지출7,250Open in TelegramYIELD & SPREAD
23 Sept, 10:55
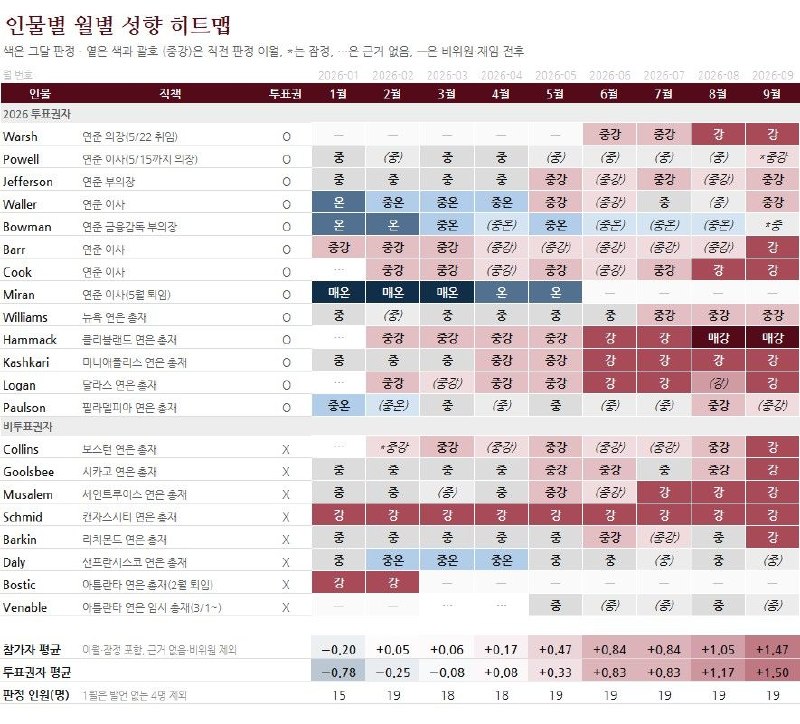
연초 이후 발언들을 통해 분류한 연준 구성원별 성향 및 추이
 2,100Open in Telegram
YIELD & SPREAD
23 Sept, 10:54
월별 연준 성향 변화 추이 5,960Open in Telegram
YIELD & SPREAD
23 Sept, 08:43edited
[Strategy Note] 수급 변화에 따른 금리의 영향▶ 쌀수록 더 사는 가계와 헤지펀드 ▶ 금리에 민감한 이들이 공급 증가 국면에서는 변동성을 낮춘다 ▶ 시나리오별 금리 상승 압력미 국채시장은 가격에 민감한 헤지펀드·가계의 보유비중이 크게 늘어나면서 공급 증가 관련 금리 상승 민감도가 감소. 이표채 1,000억달러 추가 공급에 따른 5년 금리 상승 압력이 2000년대 초 65bp에서 3bp로 약화. 매도주체가 누구냐에 따라 금리 등락폭도 크게 상이. 같은 5,000억달러 매도물량이 출회되어도 해외 중앙은행 매도 시 약 14bp, 헤지펀드가 매도하면 55bp 상승하고, 연준의 자산 축소와 재무부 순발행이 겹치면 2년간 누적 112bp의 상승 압력이 발생명절 잘 보내세요~~YIELD & SPREAD
22 Sept, 23:22
Roberto Perli SOMA 책임자• 준비금 관리 매입(RMP) 규모는 준비금 수요 평가, 준비금 공급 전망, 현재·예상 단기자금시장 여건을 똑같이 중요하게 고려해 결정. 세 요인 모두에 근거해 최근 두 차례 매입 기간에 RMP를 중단했고, 8월 중순 이후 매입 규모는 0달러• 준비금 수요는 거의 변하지 않았으나, 재무부가 제시한 12월 말 재무부 일반계정(TGA) 잔고가 기존 가정보다 낮아 준비금 공급 전망을 상향 조정. 4월 납세시즌 같은 큰 변동 가능성도 낮아 전망 기간 후반에 준비금이 적정 수준 아래로 떨어질 위험은 제한적• 실효 연방기금금리와 국채 레포금리가 준비금 이자율(IORB) 부근에서 거래되는 등 단기자금시장 신호도 준비금이 적정하고 당분간 그럴 것임을 확인. 익일물 금리가 평균적으로 IORB를 소폭 밑돌아 준비금은 적정 범위의 상단(higher part of the ample range)에 있을 가능성• 7~8월 대규모 단기국채 발행을 단기자금시장이 큰 영향 없이 소화. 8월 RMP 결정 전 몇 주간 누적 순발행이 약 4,000억달러였으나 레포금리 상승 압력은 매우 제한적이었고, 레포금리가 크게 오르고 발행에 민감했던 지난해 4분기와 대조적. FOMC가 레포금리를 목표로 하지는 않지만 레포금리 상승 압력은 지난해 말처럼 실효 연방기금금리로 번질 수 있음• RMP는 정해진 경로가 없음(never on a preset course). 최근 매입실적이 없는 점도 지난해 12월 RMP 시작 이후의 다른 결정과 다르지 않으며, 준비금을 적정 범위로 유지하라는 FOMC 방침에 따라 다시 조정할 준비. 10월 예상되는 대규모 단기국채 순발행에 대한 시장 반응, 최근 발송한 고위 재무책임자 설문(SFOS)의 준비금 수요 변화, 레포시장 압력 징후를 점검할 것• 뉴욕 연은 공개시장 데스크의 준비금 전망은 견고하고 대체로 정확. 지난 4년간 전망 오차는 총 준비금 공급의 매우 작은 부분으로 적정 준비금 체계가 쉽게 흡수. 6월 말 DTCC 운영 문제로 준비금이 일시적으로 전망을 크게 밑돌았을 때도 큰 혼란 없이 흡수• 연준의 통화정책 운영 방식은 잘 작동 중. 매우 강력한 금리 통제력을 유지했고, 준비금을 적정 범위 안에 두었으며, 단기국채 매입도 원활• 영란은행·ECB는 레포 운영으로 한계 준비금을 공급(repo-led)하고 연준은 주로 자산 매입으로 공급(securities-led). 두 방식 모두 효과적인 금리 통제, 낮은 기회비용, 준비금 공급의 탄력성이라는 원칙을 충족해 어느 쪽도 본질적으로 우월하지 않으며, 제도·은행 시스템·금융시장 구조와 대차대조표 규모·구성·듀레이션에 대한 정책 선호에 따라 정책결정자가 선택할 문제• 레포 중심 방식에서는 은행이 시장가격에 가까운 중앙은행 유동성을 쓸 수 있어 준비금 완충을 덜 보유하므로 준비금 수요가 다소 작을 수 있음. 증권 중심 방식은 대차대조표 듀레이션이 길어지는 경향이 있고, 일부를 레포로 대체하면 듀레이션이 짧아짐• 레포 의존도가 높은 방식일수록 거래상대방의 유동성 중개 능력이 중요해져, 연준 상설 레포(SRP)를 중앙청산 방식으로 제공하는 이점도 커짐. 다만 다른 정책 고려사항과 비교해 판단해야 함2,100Open in TelegramYIELD & SPREAD
22 Sept, 19:45
John Williams 뉴욕 연은 총재 (중립, 당연직)• 시장 구조가 진화하면 통화정책 수단도 함께 진화해야 하며, 어떤 상황에서도 제대로 작동하도록 설계돼 있어야 함• 2019년 도입한 풍부한 지준(ample reserves) 체계는 지준을 적극 관리하는 대신 관리금리에 의존하며 익일물 역레포(ON RRP)와 상설 레포(SRP)가 뒷받침. 충분한 지준과 두 수단의 결합이 강력한 금리 통제력과 대차대조표 규모 조절의 유연성을 주며 실제로 효과적이었음• 통화정책 운영의 세 원칙은 금리 통제, 중앙은행 지준 보유에 기회비용이 거의 없을 것, 탄력성. 탄력성은 규제·시장구조 등으로 지준 수요가 변하면 연준이 공급을 그에 맞춰 조정한다는 뜻• 레포시장이 삼자(tri-party) 구조로 옮겨가자 뉴욕 연은 데스크도 거래가 이뤄지는 시장으로 이동했고, MMF 성장은 ON RRP 설계에 반영됨. 중앙청산으로 이동하는 지금도 시장 구조가 수단의 유효성에 미치는 영향을 계속 점검할 것• 국채 중앙청산 확대는 이미 진행 중이며 마감 시한을 앞두고 청산 레포·현물 거래 인프라가 확대되고 거래도 미청산에서 청산으로 옮겨가는 중. 스테이블코인과 토큰화 금융의 파급도 계속 연구할 필요Philip Jefferson 연준 부의장 (중립, 당연직)• 재할인창구 현대화는 업무 절차 표준화, 온라인 포털(Discount Window Direct), 연방주택대출은행(FHLB)과의 상호운용성 세 방향으로 진행 중. 대출 요청의 60% 이상이 포털로 들어오며, 건전한 은행도 주저 없이 쓰도록 마찰을 줄이는 것이 목적• 재할인창구는 은행에 확실한 유동성을 공급해 시장 스트레스 때 국채 강제 매각 위험을 줄이는 충격 흡수 장치이며, 예금기관의 자금조달 압력을 덜어 레포·연방기금시장 등1,980Open in TelegramYIELD & SPREAD
22 Sept, 04:55
Michele Bullock RBA 총재• 중동 분쟁이 예상보다 훨씬 오래 이어지고 국내에는 여전히 초과수요가 있어, 물가 상방위험이 현실화되고 있는지 자문하고 있음(have some of those things materialised?)• 공급 충격은 통화정책으로 대응하기 어렵지만 정책은 물가의 2차 효과에 대응해야 함(Policy needs to deal with second-round effects on inflation). 가계·기업의 기대인플레이션이 고착되면 스스로 강화될 가능성• AI 붐이 호주 경제의 초과수요를 키우는 중• 실업률이 4.5~5.0% 범위에 있으면 물가 압력을 억제하는 데 도움이 될 것. AI는 일자리를 대체할 수 있지만 새 일자리도 만들 수 있음• 전 세계적으로 중립금리가 오르며 실질 국채금리를 끌어올리고 있다고 판단(neutral rates are rising around the world). 호주달러는 원자재 가격과 금리차를 반영• 현재 주택가격 조정은 과거 사례에 부합. 정부의 세제 변경 이후 주택 투자자 대출 승인이 크게 감소• 물가는 경제 내 가격의 움직임이지 금리가 아님(Inflation is about what's happening to prices in the economy, not interest rates). 주택담보대출 차주는 대출 금리 상승에 따른 생활비 증가를 물가 상승과 같게 보지만 둘은 다른 개념이며, 이 점을 설명하려 노력 중5,460Open in TelegramYIELD & SPREAD
21 Sept, 22:40
Susan Collins 보스턴 연은 총재 (강경파, 투표권 없음)• 9월 FOMC에서 25bp 기준금리 인상 결정에 동의했으며 점도표에 연내 한 차례 추가 인상을 반영. 내년에는 기준금리가 동결될 것으로 예상. 8월 중동 교전 재개가 인상을 지지한 핵심 이유• 기대했던 물가 진전을 보지 못했음(did not see the inflation progress I was hoping to see). 지정학적 전개로 에너지 쪽 추가 압력이 이어질 수 있고, 물가가 2%를 웃돌며 고착되는 시나리오의 가능성이 커졌다고 볼 이유가 있었음(inflation gets stuck above 2%)• 관할 지역 기업들은 여전히 높은 비용을 우려하고 있으며, 상당수가 비용 상승을 소비자에게 전가해야 할 수 있다고 예상6,680Open in TelegramYIELD & SPREAD
21 Sept, 22:38
[Strategy Note] PCE 산출방식 변경 영향 점검▶ PCE 물가 산출방식 변경 ▶ 신구 방식으로 산출한 물가상승률 비교BEA는 2026년 국민계정 개정을 통해 PCE 물가 산출방식 변경을 예고. 변경 대상은 포트폴리오 관리·투자자문 서비스, 법률 서비스, 컴퓨터 소프트웨어·액세서리 등 세 가지. 산출방식 변경 시 2026년 연간(1~7월) 헤드라인 PCE 상승률은 0.12%p, 6~7월 상승률은 각각 0.18%p, 0.17%p 축소될 것으로 예상. 금번 개정의 핵심은 주가가 물가에 미치는 영향을 구조적으로 줄이는 것. 향후 물가 방향성에는 기존 방식과 큰 차이가 없겠으나, 주가 급등락 국면에서의 물가 충격은 감소할 전망YIELD & SPREAD
21 Sept, 22:36
Neel Kashkari 미니애폴리스 연은 총재 (강경파, 투표권 있음)• 연준의 역할은 물가를 2% 목표로 되돌리는 것. 기준금리로 호르무즈 해협을 열거나 유가를 낮출 수는 없지만 물가를 낮출 수단(tools)은 있음. 연준은 제 몫을 할 것이며(We're going to do our part) 정부의 다른 부문이나 실물경제에서도 도움이 있기를 기대• 변동성이 큰 에너지와 식품을 제외해도 경제가 향하는 방향으로 보면 인플레이션은 여전히 너무 높음(still too high). 미국인이 매일 체감하는 인플레이션은 유가를 훨씬 넘어 서비스 부문 등 경제 전반(all aspects of the economy)에 퍼져 있음• 관세·무역 전쟁과 우크라이나·이란 분쟁에도 미국 경제는 매우 견조했고(very resilient) 좋은 속도로 성장 중이며 생산성도 개선 조짐. 분쟁이 뒤로 물러나면 성장이 주도해 물가를 낮추고 디스인플레이션이 자리 잡아 연준의 일이 훨씬 쉬워지기를 희망Alberto Musalem 세인트루이스 연은 총재 (강경파, 투표권 없음)• 지속적인 수요 요인과 반복되는 공급 요인이 함께 물가 위험을 높게 유지하고 있어, 추가적인 정책 긴축(further policy restraint)이 없으면 18개월 뒤 물가는 목표에 도달하기보다 2%를 크게 웃돌 가능성이 더 큼. 긴축 효과가 나타날 시간을 감안해 약 1년 반 안에 목표에 이르도록 정책이 물가를 의미 있게 억제(meaningful restraint)하는 것이 중요• 이르고 점진적인 정책 긴축이 나중의 더 크고 급격할 수 있는 조치보다 낫고 덜 파괴적(earlier and incremental policy firming is better and less disruptive). 현재 3.75~4.00%5,940Open in TelegramYIELD & SPREAD
21 Sept, 12:35edited
Austan Goolsbee 시카고 연은 총재 (중립, 투표권 없음)• 지속적인 공급 충격은 단순히 무시할(look through) 수 없음. 대규모·지속·반복 충격이 예상되면 책무에 따라 물가안정을 회복해야 하며, 인플레이션을 낮추는 유일한 방법은 기준금리를 인상해 수요와 공급의 격차를 좁히는 것. 아무것도 하지 않는 것은 답이 아님(don't do nothing)• 다만 지속적 비용 충격에 대한 대응이 같은 크기의 수요 충격 대응과 비례할 필요는 없음. 연준은 공급을 통제하지 못하고 임금은 경직성이 존재. 따라서, 공급 충격을 되돌리려면 단기적으로 고용을 목표 아래로, 산출을 잠재 수준 아래로 밀어내야 하는 상충관계가 생김. 따라서 수요 요인만큼 공격적으로 대응하지 않을 수 있지만 지속적 충격은 또 다른 이야기• 지속적 공급 충격에 대한 대응 규모는 수요 과열 때만큼 클 필요는 없을 수 있으나 고통이 없지는 않을 것. 스태그플레이션 충격은 고용과 물가 사이 고통스러운 상충을 강요하며, 되돌아가는 길은 험난한 길뿐(the only way back is the hard way)• 유가·관세·원자재 등 공급 측 요인으로 물가 정점 시점 전망이 2025년 4분기에서 2026년 1·2·3·4분기로 차례로 밀려 이제 2027년 중으로 늦춰졌으며 이는 안심할 수 없는 패턴. 충격이 실제로 사그라진다는 증거가 없으면 2% 복귀의 신뢰할 만한 경로를 찾기 어렵고 계속 무시하기는 어려운 상황• 서비스업 물가의 높은 오름세와, AI 데이터센터 건설이 경제의 흡수 능력을 넘는 총산출 증가로 번지는지를 특히 주시. 둘 다 전통적 수요 과열의 신호일 수 있고 최근 지표에서 우려 요인이며, 수요가 과열되면 연준 대응에는 모호함이 없음(no ambiguity)• 최근 대형 공급 충격은6,200Open in TelegramYIELD & SPREAD
20 Sept, 22:37
[FI Weekly] 캐리 관점에서 본 미 국채▶ 미 국채, 캐리만 보면 OK ▶ 회사채 강세는 발행 부진 영향• 미국 장기 국채 신규 매수는 해볼만한 선택. 스프레드가 역전되어 있지도 않고, 여기서 변동성이 더 커지기도 힘들어 보임. 높아진 금리는 역설적으로 오래 보유할수록 손해 볼 구간도 멀어짐을 의미. 자본 차익이 아닌 캐리 관점에서 보았을 때 현재 미 국채금리 레벨은 나쁘지 않은 수준• 전채 스프레드는 주요 투자주체들의 매수세 확대와 일시적 발행 공백으로 축소된 것으로 보이는 반면, 회사채는 투자주체의 수요 회복보다는 발행 부진에 따른 수급 측면의 영향이 큰 것으로 판단. 다만 주요 투자주체의 수요 회복이 더디더라도 계절적 공급 부담 완화와 여전채 대비 가격 메리트가 회사채 강세를 지지할 전망YIELD & SPREAD
18 Sept, 22:26edited
Andrew Bailey 영란은행 총재• 기준금리 3.75% 동결에 투표(6-3 동결, 3명은 25bp 인상). 물가가 중기적으로 2% 목표에 부합하도록 필요하면 행동할 준비(stands ready to act as necessary). 에너지 가격이 물가 전반에 미치는 영향에 집중하고 있으며, 고유가가 길어질수록 결정은 더 어려워질 것(the longer this goes on, the more difficult this becomes)• 시장이 내년 최대 네 차례 기준금리 인상을 반영하고 있지만 이번 회의에서 네 차례 인상 가능성은 논의하지 않았음. 세계 상황이 너무 예측하기 어려움(too unpredictable)• 기준금리 인하 조건은 중동 분쟁 종식과 에너지 가격의 분쟁 이전 수준 복귀. 7월 회의 이후 추가 진전은 부재• 올해 기대됐던 기준금리 인하가 이뤄지지 않으면서 통화여건이 상당히 긴축됐으며(tightened quite a bit) 이는 필요한 일. 2월 말 분쟁 이후 주택담보대출 금리가 1% 가까이 올랐고 이를 정책 판단에 반영• 8월 CPI 상승률 3.1%로 목표와의 괴리 1.1%p 중 0.7%p는 주로 자동차 연료에서 비롯된 에너지 직접 효과. 9/14 에너지 선물가격 기준으로 물가는 2026년 4분기 3.75% 안팎, 2027년 초 4%를 소폭 웃돌 전망. 공급망을 통한 간접효과는 예상보다 늦게 나타나지만 2027년 1분기까지 CPI를 약 0.6%p 높일 전망• 에너지 가격의 물가 파급은 아직 초기이며 지금까지는 상당히 제한적(quite subdued). 임금·가격 결정의 2차 효과가 크다는 증거는 적지만 고유가가 길어질수록 위험이 커짐. 서비스물가는 3월 4.5%에서 8월 3.4%로 광범위하게 둔화• 노동시장에 어느 정도2,870Open in TelegramYIELD & SPREAD
18 Sept, 12:37
Christine Lagarde ECB 총재• 추가 기준금리 인상 여부는 앞으로의 상황에 달려 있음(will depend on the future). 물가 전망, 기조적 물가, 통화정책 파급 세 가지와 입수 데이터·전망을 바탕으로 회의마다(meeting by meeting) 결정. 기준금리 인하는 현재로선 가능성이 매우 낮음(very unlikely at the moment)• 물가를 2%로 되돌려 물가안정을 제공해야 함. 핵심 임무는 무엇보다 물가안정(inflation first and foremost)이며, 인플레이션은 소득과 자산이 적은 취약계층에 가장 나쁜 것• 중동 전쟁에 따른 에너지 비용 상승과 관련해서는 특히 인플레이션이 고착될 위험(risk that inflation becomes embedded)에 대응. 중앙은행이 호르무즈 해협을 다시 열거나 에너지를 공급할 수는 없지만, 에너지 가격 상승이 경제 전반에 미칠 영향을 예상해 물가안정을 지켜야 함. 물가를 2%로 유지하는 데 매우 진지하다(damn serious)는 신호를 모두에게 보내야 함• 현재 물가상승률은 회원국에 따라 3.2%, 올해 전망은 3%로 이를 억제해 2%로 되돌려야 함• 고용은 양호하고(in a good place) 대부분 유럽 국가의 실업률이 낮음• 성장은 예상보다 다소 긍정적(a little more promising)• 에너지 비용 관련 정부 지원책은 선별적·일시적·맞춤형(targeted, temporary, and tailored)이어야 에너지 비용이 안정될 때 즉시 거둬들일 수 있음• 주거비는 높고 일부 국가는 훨씬 높지만 주택 공급(housing offer)의 문제이기도 함. 시장의 주택 공급량, 사회주택 개발, 공급 확대 노력이 매우 중요• 2027년에3,310Open in TelegramYIELD & SPREAD
18 Sept, 08:52
우에다 가즈오 일본은행 총재• 금융환경이 완화적인 만큼 다음 조치는 기본적으로 금리 인상. 경제·물가·금융 여건에 따라 정책금리를 계속 올려 완화 정도를 조정할 것이며, 인상 속도와 폭은 매 회의에서 판단• 기조적 물가가 2%에 근접하면서 정책 국면이 바뀌었다고 평가. 지금까지는 2%를 밑도는 기조적 물가를 끌어올리는 것이 목표였지만, 이제는 2%에 정착시키는 것이 목표이므로 상방·하방 위험에 대칭적으로 대응할 것• 3개월에 1회 같은 특정 인상 주기는 염두에 두지 않음. 50bp 인상이나 연속 인상도 물가 상황에 달린 만큼 특정 방식을 미리 배제할 수는 없으나, 2022~2023년 미국·유럽처럼 대폭 인상에 내몰리지 않도록 선제적으로 조정하겠다는 입장• 금융환경은 여전히 완화적이나 인상을 거치며 완화 정도는 조금씩 축소 중. 장기·초장기 금리는 상당히 긴축됐지만 은행 대출과 자산시장(주가·환율)은 다소 완화적이며, 급격한 인상으로 금융여건이 크게 조정되는 부작용도 피할 필요• 최종금리는 중장기 명목 중립금리, 단기 경제·물가 여건에 따라 거기서 얼마나 벗어날지에 대한 판단, 해외 금리에 따라 정해짐. 중립금리를 특정하기 어려워 최종금리는 사후적으로 확인될 것• 아사다, 사토 위원의 반대는 GDP 통계상 내수가 강하지 않다는 점에 근거. 다른 위원들은 이 약세를 일시적·기술적 요인으로 판단해 인상이 적절하다고 봄. 건전한 논의의 결과이며, 내년 여름 위원 교체가 정책 경로를 좌우하지는 않음• 7월과 달리 이번에 기준금리를 인상한 이유는 중동 정세가 물가를 끌어올리는 쪽으로 움직였고, AI 관련 수요 호조가 예상보다 길게 이어졌기 때문. 일부 중장기 기대인플레이션 지표가 올라 그 수준을 유지하고 춘투를 반영한 임금 데이터가 수개월 견조해, 기조적 물가가 2%로2,500Open in TelegramYIELD & SPREAD
18 Sept, 04:32edited
[일본은행 금융정책결정회의]■ 기준금리 결정:• 1.25% 25bp 인상. 인상 7명, 동결 2명• 동결 소수의견: 아사다 도이치로, 사토 아야노• 아사다: 신선식품 제외 CPI 상승률이 최근 2%를 밑돌고 있어 경제가 강하다고 보기는 어려움• 사토: 경제와 물가가 이전보다 크게 가속하지 않은 상황에서 지금 인상하는 것은 적절하지 않음■ 성명서 주요 내용• 기조적 물가상승률이 2%에 근접하고 금융여건이 완화적이므로 경제·물가·금융여건 변화에 따라 정책금리를 계속 인상할 방침(continue to raise the policy interest rate). 조정 시기와 속도는 중동 정세·AI 관련 수요 확대·환율의 영향 등 기본 시나리오의 실현 가능성과 위험을 점검하며 판단. 특히 기조적 물가상승률을 2% 부근에서 안정시키는 관점이 중요해졌음(stabilising underlying CPI inflation at a level around 2 percent)• 신선식품 제외 CPI 상승률은 최근 1.5~2.0% 범위에서 완만하게 상승. 고유가·엔 약세·AI 관련 수요로 높아진 기업 간 거래의 가격 상승 압력이 소비자물가로 번지기 시작(started to spill over into consumer prices)했고, 중장기 기대인플레이션도 계속 상승. 2026회계연도 하반기부터는 CPI 상승률이 2%를 뚜렷하게 웃돌 것(clearly above 2 percent)으로 전망. 기업의 임금·가격 인상 행태가 강해지고 있어 기조적 물가상승률이 2%를 웃돌 상방위험이 있다고 판단(deviate upward to a level above the price stability target of 2 percent). 다카타 하지메 위원과 다무라 나오키 위원은 기조적 물가가8,100Open in TelegramYIELD & SPREAD
16 Sept, 22:39edited
[FOMC 리뷰] 12월 추가 인상 전망▶ 기준금리 인상 ▶ 성명서 및 기자회견: 기조적 물가흐름도 상승 지지 ▶ 견조한 서비스 물가, 연내 추가 인상 불가피9월 FOMC, 기준금리 4.00%로 25bp 만장일치 인상. 추가 인상 명분은 강력. 통화정책은 연말까지 단기금리 상승 요인. 재정 등 장기구간 약세 이벤트가 소화되었거나 소화 중인만큼 당분간은 단기금리 상승 압력이 우세할 전망. 수익률 커브도 Bear Flattening 양상 보일 것YIELD & SPREAD
16 Sept, 19:14
■ Kevin Warsh 연준 의장 기자회견Q1. 25bp 인상으로 호르무즈 해협이 다시 열리지는 않는다. 공급 측 압력에 대응할 수 없는 소폭 인상이 충분한가? 답변: 연준의 역할은 공급 충격 자체를 해소하는 것이 아니라, 상대가격 변화가 경제 전반으로 번져 2차·3차 효과로 이어지지 않게 막는 것이며 반드시 해낼 것Q2. 기준금리 인상을 시작하면 보통 연속 인상으로 이어졌는데 이번에는 다른가? 공급 충격이 주원인인 상황에서 인상 효과는? 답변: "포워드 가이던스 사업은 하지 않는다." 취임 후 약 120일간 준비해 온 신중하고 책임 있는 결정. 다른 위원의 전망은 점도표에 있으나 향후 결정은 예단하지 않음. 잭슨홀에서 약속한 것은 원칙과 규율이며 "창밖을 보고 관찰한 대로" 판단함. 공급 충격 하 인상 효과에는 따로 답하지 않음Q3. 시장이 인상 확률을 90% 반영했는데 시장에 끌려간 인상인가? 채권금리 상승과 관련해 정부부채도 고려했나? 답변: 시장과 연준 사이의 관계는 더 나은 균형이 필요하다고 오래 생각해 왔음. 결정은 경제 궤적에 대한 연준 자체 평가에 근거함. 시장이 결정을 예단하려 할 때도 있지만 오늘 결정은 연준의 결정(부채 문제 답변 없음)Q4. 기준금리 인상이 소비자에게 주는 의미는? 인하를 요구해 온 트럼프 대통령에게 전할 메시지는? 답변: 대통령과의 대화는 언급하지 않음. 물가 안정의 최대 수혜자는 가장 형편이 어려운 계층이며, 오늘 결정은 의회가 부여한 책무를 이행하기 위한 올바른 결정. 경제가 강하고 완전고용 상태여서 물가 안정에 집중할 수 있음Q5. 7월 동결 이후 무엇이 달라졌나? 오늘 소매판매가 수요 과열을 시사하나? 답변: 개별 지표에 의존하지 않으므로 소매판매에는 반응하지 않음. 7주 동안 세 가지가 변함. ① 고용을 포함한13,200Open in Telegram
Related Channels
Other channels in the same section of the catalogue.





