
Latest posts

Trading Algorítmico MQL5
24 Sept, 06:00
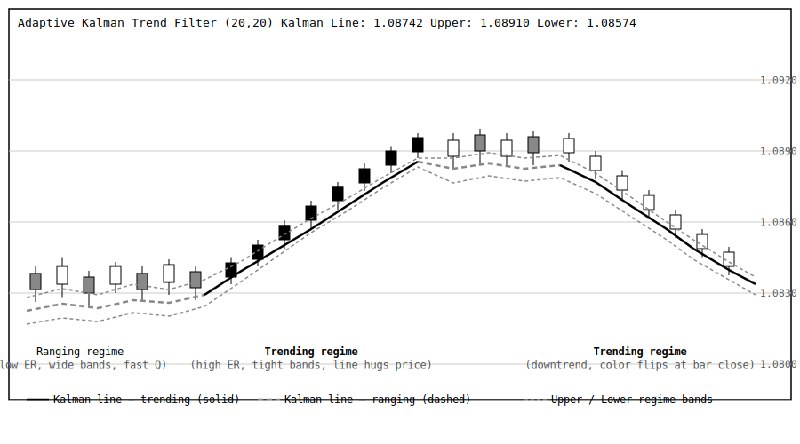
Filtro de Kalman de un solo estado con ajuste adaptativo del ruido de proceso (Q) por barra usando el Ratio de Eficiencia de Kaufman (ER). El objetivo es reducir el retraso en tramos direccionales y aumentar el suavizado en fases laterales sin cambiar parámetros manualmente.Q se reescala entre multiplicadores mínimo y máximo en función del ER: con ER cercano a 1 aumenta la ganancia y la estimación sigue el precio; con ER cercano a 0 reduce la ganancia y filtra mejor el ruido. El ruido de medición (R) permanece configurable para controlar la estabilidad global.Incluye bandas de régimen derivadas de la desviación estándar móvil del residuo (precio menos estimación), ampliadas cuando baja el ER. Bandas estrechas suelen indicar tendencia eficiente; bandas anchas y planas, rango con volatilidad residual.La señal se basa en cambios de estado tras el cierre, sin repintado. Parámetros r...👉 Léelo | Documentación | @mql5es
Trading Algorítmico MQL5
24 Sept, 04:00
Nuevo indicador para MT5 que permite usar un archivo BMP como fondo del gráfico.Para configurarlo, se debe copiar un archivo llamado background.bmp en la carpeta FILES del terminal. Tras adjuntar el indicador al gráfico, el sistema carga la imagen y la muestra como fondo.Se incorporan dos modos de ajuste: BMP_FIT para mantener la proporción y ajustar al área visible, y BMP_FILL para rellenar el espacio disponible. Estas opciones facilitan adaptar el fondo a distintas resoluciones y plantillas sin modificar el archivo BMP.👉 Léelo | Cotizaciones | @mql5es
Trading Algorítmico MQL5
23 Sept, 08:00
Se completan las pruebas de los patrones 5 a 9 del emparejamiento Gator + Acumulación/Distribución, tras resultados irregulares en forward para 0, 3 y 4 en GBP/JPY M30. El objetivo es cerrar el set antes de aplicar aprendizaje supervisado.Patrón 5: ruptura falsa o trampa. Señal inicial del Gator sin confirmación del AD; si el precio reingresa al rango y luego ambos indicadores confirman, se valida entrada. Walk-forward rentable, pero con tramo final plano; riesgo: AD rezagado, datos de ticks y eventos con liquidez baja.Patrón 6: rango con Gator “dormido” y sesgo del AD. AD ascendente en lateralidad sugiere acumulación y probabilidad de ruptura alcista; AD descendente sugiere distribución y ruptura bajista. Buen rendimiento, pero sin temporización precisa y con sesgos que pueden revertirse dentro del rango.👉 Léelo | Señales | @mql5es
Trading Algorítmico MQL5
23 Sept, 06:00
CustomAverage implementa una media móvil adaptativa en dos etapas: una media base calculada sobre el precio y un suavizado secundario aplicado sobre esa primera salida. El resultado es una única línea que busca mejorar el compromiso entre respuesta y estabilidad frente a una media de un solo periodo.La etapa 1 permite elegir SMA, EMA, SMMA o LWMA y distintos precios aplicados. La etapa 2 repite la selección de método sobre la serie ya promediada, con periodos cortos para reducir fluctuaciones residuales sin añadir un retraso relevante. El cálculo es no repaint: usa solo barras cerradas y recalcula únicamente el tramo afectado.La línea cambia de color según su pendiente. Se marcan cruces precio/media con flechas: alcista cuando el cierre vuelve por encima tras estar por debajo, y bajista en el caso inverso. Incluye etiqueta con el valor actual, y está pensado como filtro de tendenc...👉 Léelo | Manual sobre redes neuronales | @mql5es
Trading Algorítmico MQL5
23 Sept, 04:00
En sistemas automatizados, el error 130 (“Stops no válidos”) suele atribuirse al EA, pero con frecuencia proviene de límites del servidor no visibles en la terminal: stop level, freeze level o restricciones de lote (mínimo/paso). Estos valores dependen de símbolo y bróker y pueden cambiar sin aviso.Un script de diagnóstico puede listar por símbolo dígitos, tick size/valor, contrato, lotes, spread (y si es variable), modo de ejecución, swaps y margen requerido para el lote mínimo. Lo relevante es el cálculo del nivel mínimo legal de stop, indicando el valor exacto en precio que el servidor aceptará.Para evitar falsos diagnósticos, conviene tomar el mayor entre stop y freeze, sumar 1 punto y expresar el resultado en precio para eliminar errores por pips/puntos. Integrar una función que “ajuste” cualquier stop al nivel legal más cercano reduce rechazos, sobre todo con volatilidad alt...👉 Léelo | CodeBase | @mql5es
Trading Algorítmico MQL5
22 Sept, 20:01
El artículo muestra cómo aprovechar los indicadores técnicos internos de MetaTrader 5 para evitar programar cálculos desde cero. Como ejemplo, implementa una media móvil con iMA: se crea un “handle”, se define un buffer de salida y en OnCalculate se copian los valores ya calculados por la plataforma con CopyBuffer.Se explica cómo parametrizar símbolo y marco temporal para calcular con datos de otro activo o timeframe, útil en análisis multi‑timeframe y estrategias algorítmicas.También destaca buenas prácticas: verificar errores al crear el handle y liberarlo en OnDeinit para no consumir recursos. Finalmente, ajustando CopyBuffer se logra una media “tipo gusano” que solo dibuja las últimas N barras, reduciendo ruido visual, y se añaden inputs para cambiar período, tipo de media y precio sin recompilar.👉 Léelo | Cotizaciones | @mql5es

Trading Algorítmico MQL5
22 Sept, 18:00
Una neurona simple puede ajustar AND, NAND, OR y NOR, pero falla en XOR/NXOR por no ser separables linealmente. El caso sirve para mostrar límites reales del perceptrón sin recurrir a ejemplos financieros.La vía práctica es componer XOR con puertas que la neurona ya representa. Una implementación típica usa NOR y AND, alimentando sus salidas a otra NOR. Con esa reducción, el objetivo pasa a entrenar parámetros para NOR y AND y luego cablearlos en código.En la parte de programación, la “neurona” se convierte en un contenedor de varias puertas: pesos y sesgos por puerta, entrenamiento por tabla de verdad para NOR y AND, y validación de XOR mediante la composición, sin entrenar directamente con la tabla XOR.👉 Léelo | VPS | @mql5es
Trading Algorítmico MQL5
22 Sept, 16:00
El artículo completa una lista doblemente enlazada en MQL5 basada en sobrecarga de operadores, añadiendo lo que faltaba para ser realmente utilizable: destructor, lectura sin destruir la estructura, acceso por índice y borrado seguro.Se introduce un destructor para liberar memoria automáticamente y evitar alertas al finalizar el objeto, separando la lectura secuencial (que puede consumir nodos) del acceso aleatorio, que permite inspeccionar y modificar elementos sin eliminarlos.Para simplificar el borrado, se reorganiza el diseño: una clase gestiona la lista y otra crea nodos, reduciendo el ajuste manual de punteros. Luego se implementa la eliminación, corrigiendo fallos típicos al borrar extremos (cabeza/cola).El cierre explora un enfoque tipo C/C++: reutilizar el operador [] para que asignar NULL a una posición se interprete como “eliminar ese nodo”, integrando control de memo...
Trading Algorítmico MQL5
22 Sept, 14:00
El Dingo Optimization Algorithm (DOA) fue propuesto en 2021 por Peraza-Vázquez y colaboradores y publicado en Mathematical Problems in Engineering (DOI: 10.1155/2021/9107547). Es un metaheurístico poblacional orientado a equilibrio entre exploration y exploitation.DOA modela tres operadores: ataque en grupo, persecución y búsqueda de carroña, más un procedimiento de supervivencia que reubica soluciones con baja aptitud. La selección se controla con dos probabilidades: P decide entre caza y carroña; Q decide entre ataque en grupo y persecución.La implementación descrita organiza una clase C_AO_DOA_dingo con parámetros popSize, P y Q, y un ciclo Moving/Revision. Incluye arrays de supervivencia y de participantes de ataque, y métodos privados para tasas de supervivencia, GroupAttack, Persecution, Scavenger y SurvivalProcedure.👉 Léelo | VPS | @mql5es
Trading Algorítmico MQL5
22 Sept, 12:00
La predicción en redes espaciotemporales afecta tanto a transporte inteligente como a mercados financieros: nodos, aristas y señales (tráfico vs. precios, volumen y liquidez) comparten estructura y objetivos de forecasting.Los enfoques clásicos separan espacio y tiempo, elevan la complejidad y reducen el horizonte. En self-attention aparecen costes tipo O(NT^2 + TN^2), difíciles de sostener con flujos y latencia reales.Extralonger propone una Unified Spatial-Temporal Representation: cada paso temporal incorpora todos los nodos y cada nodo resume todo el historial. La complejidad baja a O(T^2 + N^2), con mejoras fuertes en memoria y entrenamiento, habilitando horizontes largos.La arquitectura combina embeddings con ruido entrenable, periodicidad (día/semana) y un Transformer de tres rutas. El módulo Global-Local Spatial Transformer mezcla atención global y local vía matriz de ady...
Trading Algorítmico MQL5
22 Sept, 10:00
El arbitraje en Forex se basa en ciclos de conversión (p. ej., USD→EUR→GBP→USD) rentables tras spreads y comisiones, con requisito de exposición neta cero por divisa. En mercados eficientes, estas ventanas son raras y de corta duración, lo que obliga a automatización y baja latencia.Una implementación práctica puede modelarse como grafo dirigido: divisas como vértices y pares como aristas, con peso 1/ask en compras y bid en ventas. La detección combina Floyd‑Warshall adaptado a maximizar productos y un DFS con límites de profundidad y exclusión de símbolos repetidos.La arquitectura típica separa construcción del grafo, búsqueda, balanceo de lotes según restricciones del bróker, ejecución con contingencias y gestión de riesgo con promediado y cierres de emergencia.👉 Léelo | Market | @mql5es
Trading Algorítmico MQL5
22 Sept, 08:00
Flujo MT5→Python ampliado desde la ingesta a entrenamiento y despliegue en tiempo real. Los históricos se guardan en disco y pasan a un pipeline de ingeniería de variables y ajuste de modelos por símbolo, con serialización y caché.El EA MQL5 queda como capa de ejecución: captura velas, construye JSON, envía POST y actúa sobre señales COMPRAR/VENDER/CERRAR/ESPERAR. Incluye control por nueva barra, limitación por intervalo, reintentos, limpieza de objetos gráficos y gestión de órdenes vía CTrade.En Python, Flask expone /upload_history y /predict. upload_history parsea fragmentos JSON, calcula indicadores técnicos, etiqueta y persiste el dataset; /predict carga modelos joblib desde caché y responde en milisegundos. El entrenamiento puede usar scikit-learn o deep learning según el formato de features.👉 Léelo | VPS | @mql5es
Trading Algorítmico MQL5
22 Sept, 06:00
SessionORB_EA automatiza una estrategia de ruptura del rango de apertura. Calcula el máximo y mínimo durante los primeros N minutos desde la hora de sesión configurada (Londres, NY o personalizada en horario del bróker) usando datos M1, y proyecta niveles de activación con un buffer.La entrada se ejecuta solo cuando una vela cierra por encima o por debajo del disparador. Se abre una única operación por sesión, con tamaño calculado por % de riesgo o lote fijo. El stop se coloca al lado opuesto del rango con margen adicional, y el take profit se define por ratio recompensa/riesgo.La confirmación depende del periodo del gráfico donde corre el EA, pero el rango siempre se mide en M1. El sistema limita operaciones por sesión, respeta una ventana de trading tras el cierre del rango y reconstruye los objetos al inicio de la siguiente sesión.Parámetros clave: hora/minuto de sesión, dura...
Trading Algorítmico MQL5
22 Sept, 04:00
Reverse RSI Bands aplica una deducción algebraica a la fórmula recursiva de suavizado de Wilder para convertir objetivos de RSI en niveles de precio exactos sobre el gráfico principal. En lugar de mostrar un oscilador en subventana, calcula a qué precio el RSI alcanzaría los umbrales configurados de sobrecompra y sobreventa.El cálculo usa el estado verificado de la barra anterior para obtener el precio requerido en la barra actual, con el objetivo de evitar repintado y mantener coherencia con el RSI estándar de la plataforma. Parámetros: período (14), sobrecompra (70), sobreventa (30) y precio aplicado (cierre).Uso operativo: monitorizar contacto o ruptura de bandas (superior carmesí, inferior verde) para zonas dinámicas de soporte/resistencia y colocación de órdenes limitadas. Recomendado en EURUSD/GBPUSD, H1 y H4. Proyecto basado en referencias históricas y una implementación MQ...
Trading Algorítmico MQL5
21 Sept, 08:00
El artículo explica cómo usar un perceptrón (red neuronal básica con aprendizaje supervisado) para pronóstico de precios en Forex, ajustando pesos con históricos y alternando entre entrenamiento y predicción. Su valor está en la adaptabilidad y en integrar múltiples factores, pero exige datos representativos y control de sensibilidad a outliers.Se detallan riesgos típicos: sobreentrenamiento y degradación al cambiar el régimen de mercado. Para mitigarlos se proponen regularización L1/L2, actualización periódica y combinar el perceptrón con modelos clásicos como ARIMA o suavizado exponencial según horizonte temporal.Desde el lado práctico en MT5, se enfatiza la optimización de hiperparámetros (capas, neuronas, activación, tasa de aprendizaje, lote, inicialización y optimizador) y el filtrado de indicadores para evitar redundancia. Incluye un EA ejemplo que usa distancias entre dos ...
Trading Algorítmico MQL5
21 Sept, 06:00
Round Trip Cost Reconciler es una utilidad gratuita para MT5, de solo lectura, orientada a operadores y desarrolladores que requieren conciliación y no solo exportar el historial en bruto. Genera dos CSV: uno con operaciones filtradas y otro que agrupa compras y ventas por DEAL_POSITION_ID.Las ejecuciones parciales se consolidan en precios de entrada y salida ponderados por volumen. Comisiones, swaps y tasas del bróker se reportan por separado del resultado bruto. Incluye IDs de deal/orden/posición, símbolo, magic, dirección, tipo de entrada, hora, precio, volumen y métricas de ciclo.Clasifica el estado como COMPLETO, ABIERTO_O_INCOMPLETO, EXCESS_EXIT o COMPLEX_REVERSAL. Permite configurar días de historial, ámbito de símbolos, filtro por magic, nombres de archivo, carpeta común y delimitador. No usa DLL, WebRequest ni servicios externos; solo lee historial y escribe CSV locales.👉
Trading Algorítmico MQL5
21 Sept, 04:00
Disponible un script para MT5 que inspecciona los horarios reales de sesiones semanales entregados por el bróker conectado. No usa plantillas fijas para Londres, Nueva York u otras plazas.Puede ejecutarse sobre el símbolo del gráfico, una lista separada por comas o todos los visibles en Market Watch. Por símbolo, enumera sesiones vía SymbolInfoSessionTrade, valida si la hora del servidor cae dentro de una sesión, calcula la próxima transición de apertura/cierre e informa el modo de negociación y el estado de sincronización. Las sesiones que cruzan medianoche se marcan (+1d). Si no hay datos, devuelve SCHEDULE_UNAVAILABLE.Opcionalmente exporta una instantánea CSV con marca de tiempo en Common Files. Incluye entradas para alcance, lista personalizada, exportación, prefijo y límite de sesiones. Es diagnóstico; no gestiona operaciones ni genera señales.👉 Léelo | Señales | @mql5es
Trading Algorítmico MQL5
20 Sept, 08:00
La gestión de capital define reglas para dimensionar posiciones con el objetivo de controlar riesgo y estabilizar el rendimiento. Requiere una estrategia con stop-loss/take-profit y esperanza matemática positiva, estimada con p, SL y TP.El crecimiento lineal usa lote fijo y estima L a partir del histórico, con variantes que incorporan un parámetro R para modular el riesgo. El crecimiento exponencial se implementa con porcentaje fijo y deriva el riesgo de la propia formulación. El crecimiento hiperbólico necesita búsqueda numérica del lote y suele implicar riesgo elevado.En una prueba EURUSD H1 (2021-2022, 10.000, 509 trades), MinLot cerró con +466. Lin/Exp/Hyp mejoraron el net profit con cambios en profit factor y drawdowns, destacando que el parámetro de riesgo altera de forma material la curva de balance.👉 Léelo | Foro | @mql5es
Trading Algorítmico MQL5
20 Sept, 06:00
Broker Execution Diagnostics MT5 es un script de solo lectura orientado a diagnosticar parámetros de símbolos que suelen causar volúmenes no válidos, niveles stop incorrectos y cálculos de riesgo inconsistentes en MT5.El informe incluye dígitos, punto, tamaño y valor de tick, spread actual en puntos, límites de volumen (mínimo, máximo e incrementos) y un resultado de normalización conservadora para el volumen solicitado. También muestra nivel de stop y nivel de congelación, en puntos y distancia de precio, además de los modos de operación y ejecución.De forma opcional, valida la distancia entre precio de entrada y Stop-Loss y estima OrderCalcProfit en la divisa de la cuenta. Entradas: InpRequestedVolume, InpEntryPrice, InpStopLossPrice, InpShowOnChart.Uso: compilar en MetaEditor, asignar al símbolo y revisar el registro de expertos o el comentario en el gráfico. No envía, modifi...
Trading Algorítmico MQL5
20 Sept, 04:00
Un detector de inversión por barrido de sesión formaliza un patrón intradía frecuente: el precio supera el máximo o mínimo de una sesión cerrada, activa liquidez en ese extremo y vuelve a cerrar dentro del rango en pocas velas. La lectura suele ser agotamiento a corto plazo, no ruptura.El sistema dibuja máximos y mínimos de la sesión en tiempo real y los “congela” al cierre, extendiéndolos como niveles de referencia. Un barrido solo se valida si la penetración excede un buffer configurable (SweepBufferPips) y el cierre regresa al rango dentro de un límite de barras (ReversalBars). Si no hay retorno a tiempo, se descarta la señal.Señales: barrido alcista tras barrer el mínimo y cerrar de vuelta arriba; barrido bajista tras barrer el máximo y cerrar por debajo. Uso típico en M5–M30, con sesiones Londres/Nueva York; las flechas se tratan como filtro para buscar confirmación adicional.
Related Channels
Other channels in the same section of the catalogue.





